 Deutsch
Zinswende: Was dies für Unternehmensanleihen bedeutet
Im September hat die Europäische Zentralbank den Einlagensatz auf 2,50 % angehoben. Steigende Zinsen treffen den börsennotierten Anleihemarkt allerdings anders als festverzinsliche Wertpapiere kleiner und mittlerer Unternehmen. Warum das so ist und was es für Anleger:innen und Unternehmen bedeutet, zeigt dieser Überblick.
Was gerade passiert: Die Zinsen steigen, weil die Preise steigen
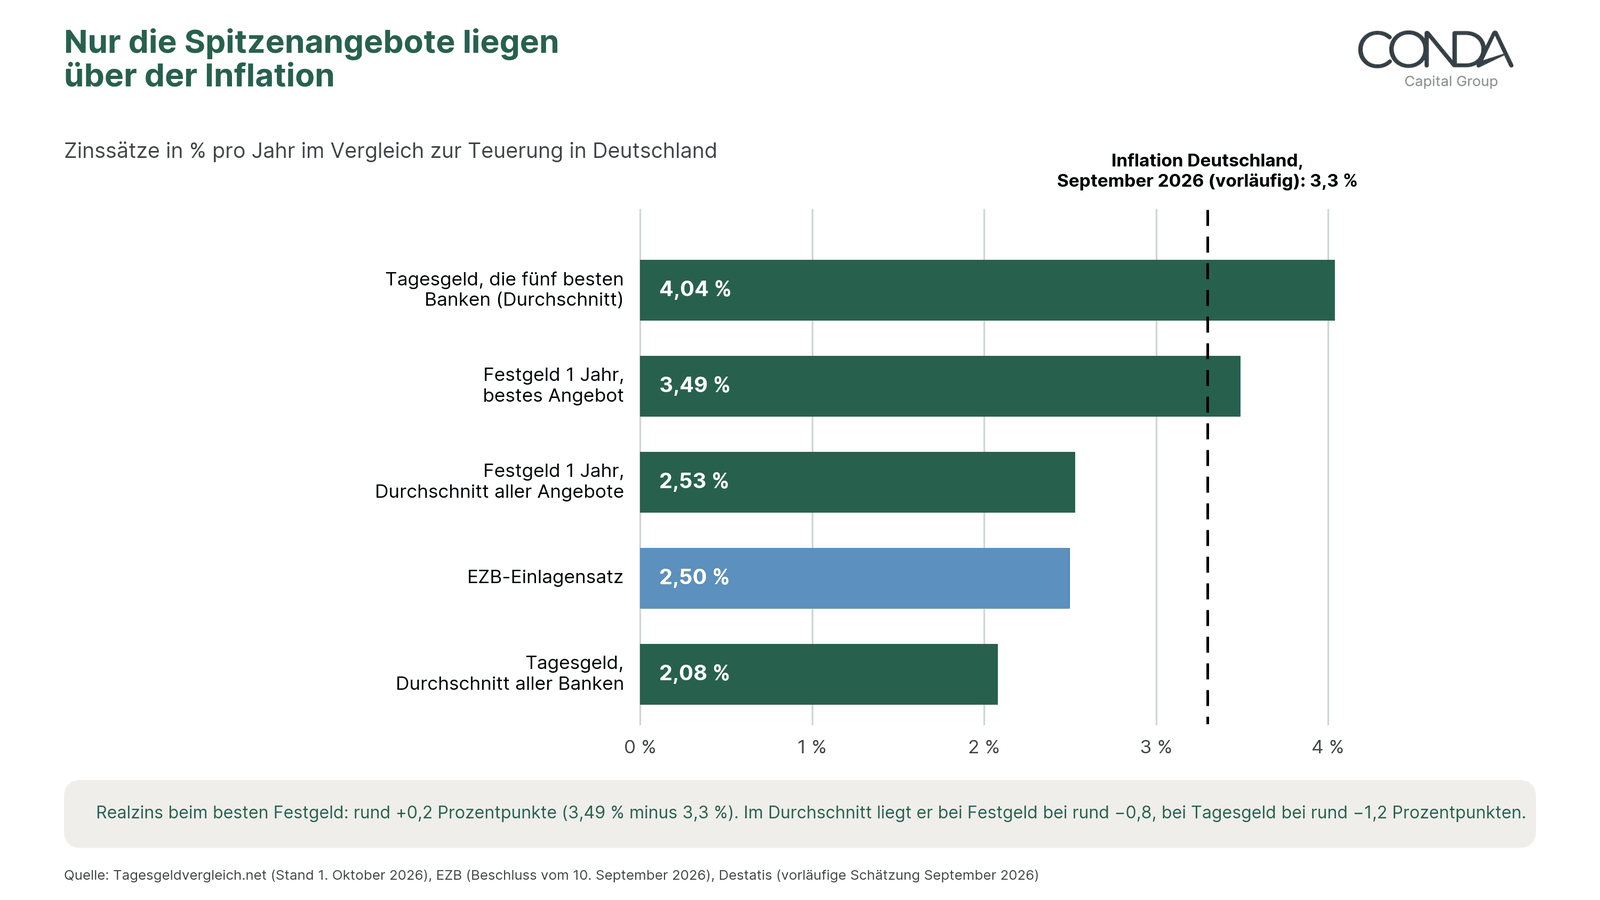
Hinter der Zinserhöhung stehen vor allem die Energiepreise. Der Konflikt im Nahen Osten hat fossile Energie stark verteuert. In Deutschland kletterte die Inflationsrate dadurch von 2,9 % im August auf voraussichtlich 3,3 % im September, Energie war 14,9 % teurer als ein Jahr zuvor. (In Österreich lag die Teuerung im August bei 3,2 %, der Anstieg ging fast vollständig auf Treibstoffe und Heizöl zurück.)
Auf diesen Inflationsdruck reagierte die EZB mit ihrem Beschluss vom 10. September. Ihre Leitzinsen gelten im gesamten Euroraum, für Deutschland also ebenso wie für Österreich.
Für Sparer:innen ist das eine zwiespältige Nachricht. Zwar sind die Zinsen für Spareinlagen in Deutschland gestiegen: Die besten Festgeldangebote für ein Jahr zahlen bis zu 3,49 %, im Durchschnitt aller Angebote sind es 2,53 %. Beim Tagesgeld liegt der Durchschnitt bei 2,08 %, nur die fünf besten Banken zahlen im Schnitt rund 4 %. Doch bei einer Teuerung von 3,3 % bleibt der Realzins selbst bei den besten Festgeldangeboten nur knapp über null, im Durchschnitt liegt er darunter. Das Guthaben wächst nominal, verliert aber an Kaufkraft.
Wer diese Lücke mit Wertpapieren kleiner und mittlerer Unternehmen schließen möchte, nimmt dafür ein anderes Risiko in Kauf: Es sind keine Spareinlagen, eine Einlagensicherung besteht nicht, und viele festverzinsliche Emissionen sind nachrangig ausgestaltet. Ein Totalverlust des eingesetzten Vermögens ist möglich.
Warum steigende Zinsen den Anleihemarkt treffen
Während Sparer:innen von höheren Zinsen zumindest nominal profitieren, verlieren bestehende Anleihen an Wert. Der Grund liegt im Mechanismus: Eine klassische Anleihe zahlt einen festen Zins, den Kupon. Steigen die Marktzinsen, kommen neue Anleihen mit höherem Kupon auf den Markt. Bestehende Anleihen mit niedrigerem Kupon verlieren dadurch an Attraktivität, ihr Kurs fällt so weit, bis ihre Rendite wieder zum Marktniveau passt. Wie stark er fällt, misst die Duration. Als Faustregel gilt: Steigen die Zinsen um einen Prozentpunkt, verliert eine Anleihe ungefähr so viel Prozent an Kurswert, wie ihre Duration in Jahren beträgt. Bei 10.000 Euro in Anleihen mit einer Duration von 7 Jahren bedeutet ein Zinsanstieg um 1 Prozentpunkt also einen Kursrückgang von rund 700 Euro.
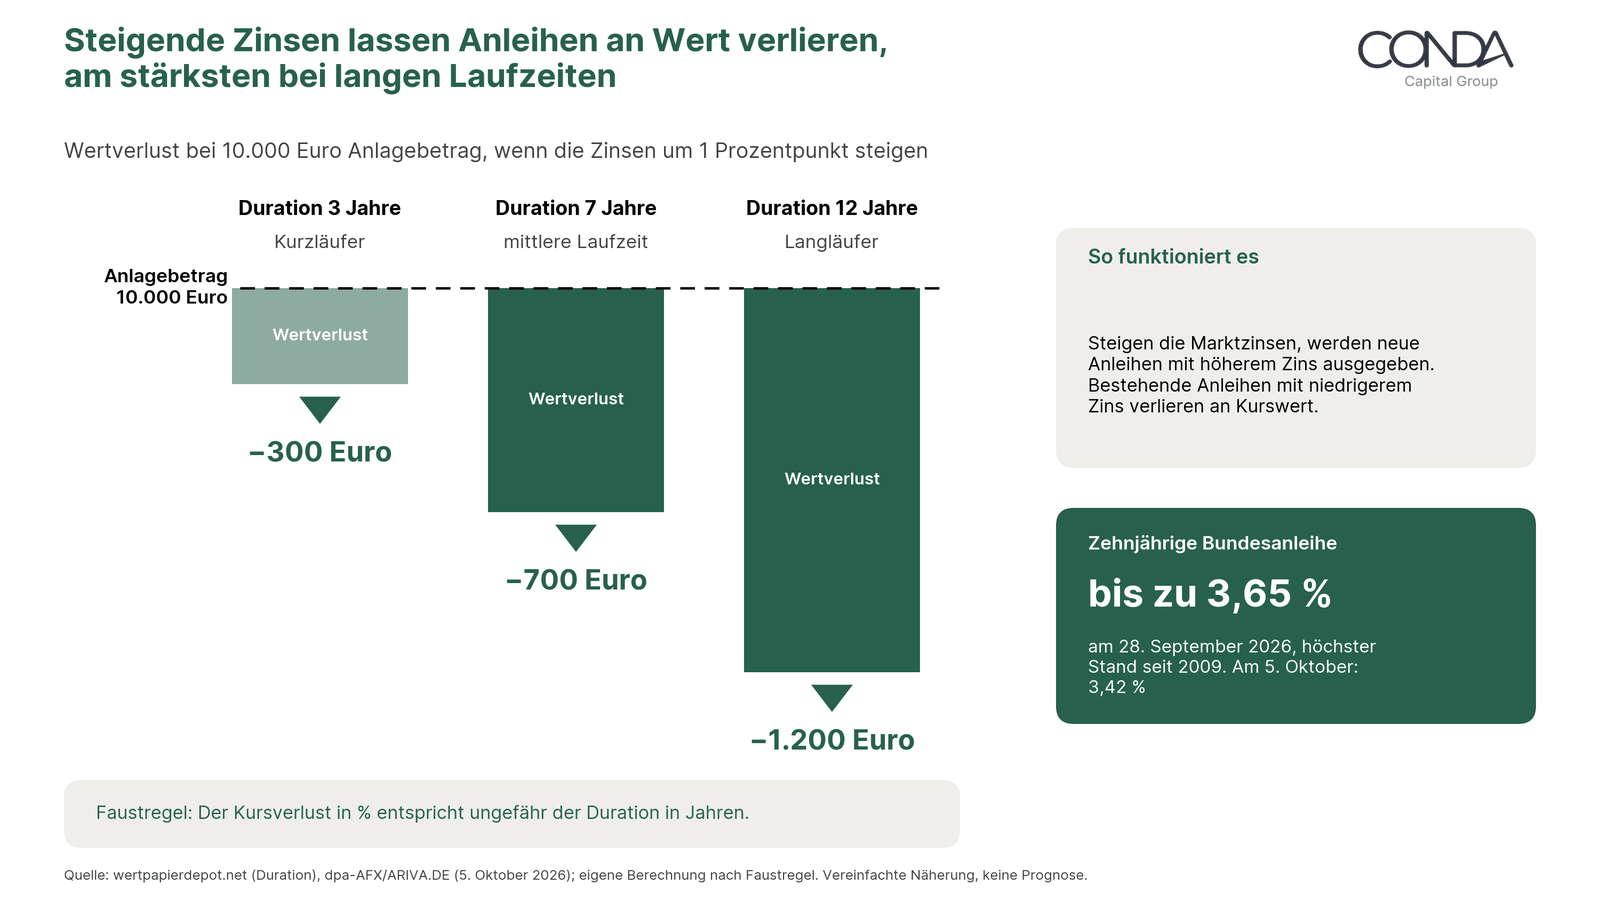
Dass diese Rechnung keine Theorie ist, zeigt die zehnjährige Bundesanleihe, die wichtigste Referenz für den deutschen Anleihemarkt: Ihre Rendite stieg am 28. September 2026 auf bis zu 3,65 %, den höchsten Stand seit 2009, und lag am 5. Oktober bei 3,42 %. Wer zuvor langlaufende Anleihen mit niedrigerem Kupon gekauft hat, sieht im Depot heute Buchverluste. Ob daraus echte Verluste werden, hängt vom Zeitpunkt ab: Wer bis zum Ende der Laufzeit hält, erhält den Nennwert zurück, sofern der Emittent zahlt. Wer vorher verkaufen muss, realisiert den Verlust. Kurzläufer reagieren dabei weniger empfindlich als Langläufer, deren Verlustrisiko bei weiter steigenden Zinsen am größten ist.
Das ist kein Konstruktionsfehler des Anleihemarkts, sondern der Preis seiner Stärke: Weil Anleihen börslich handelbar sind, zeigt ihr Kurs jederzeit, was der Markt gerade für sie zahlt. Bei Wertpapieren, die nicht an der Börse gehandelt werden, fehlt dieser tägliche Preis, und damit ändert sich auch, wie sich die Zinswende bemerkbar macht.
So funktionieren Geld- und Sachzins auf CONDA
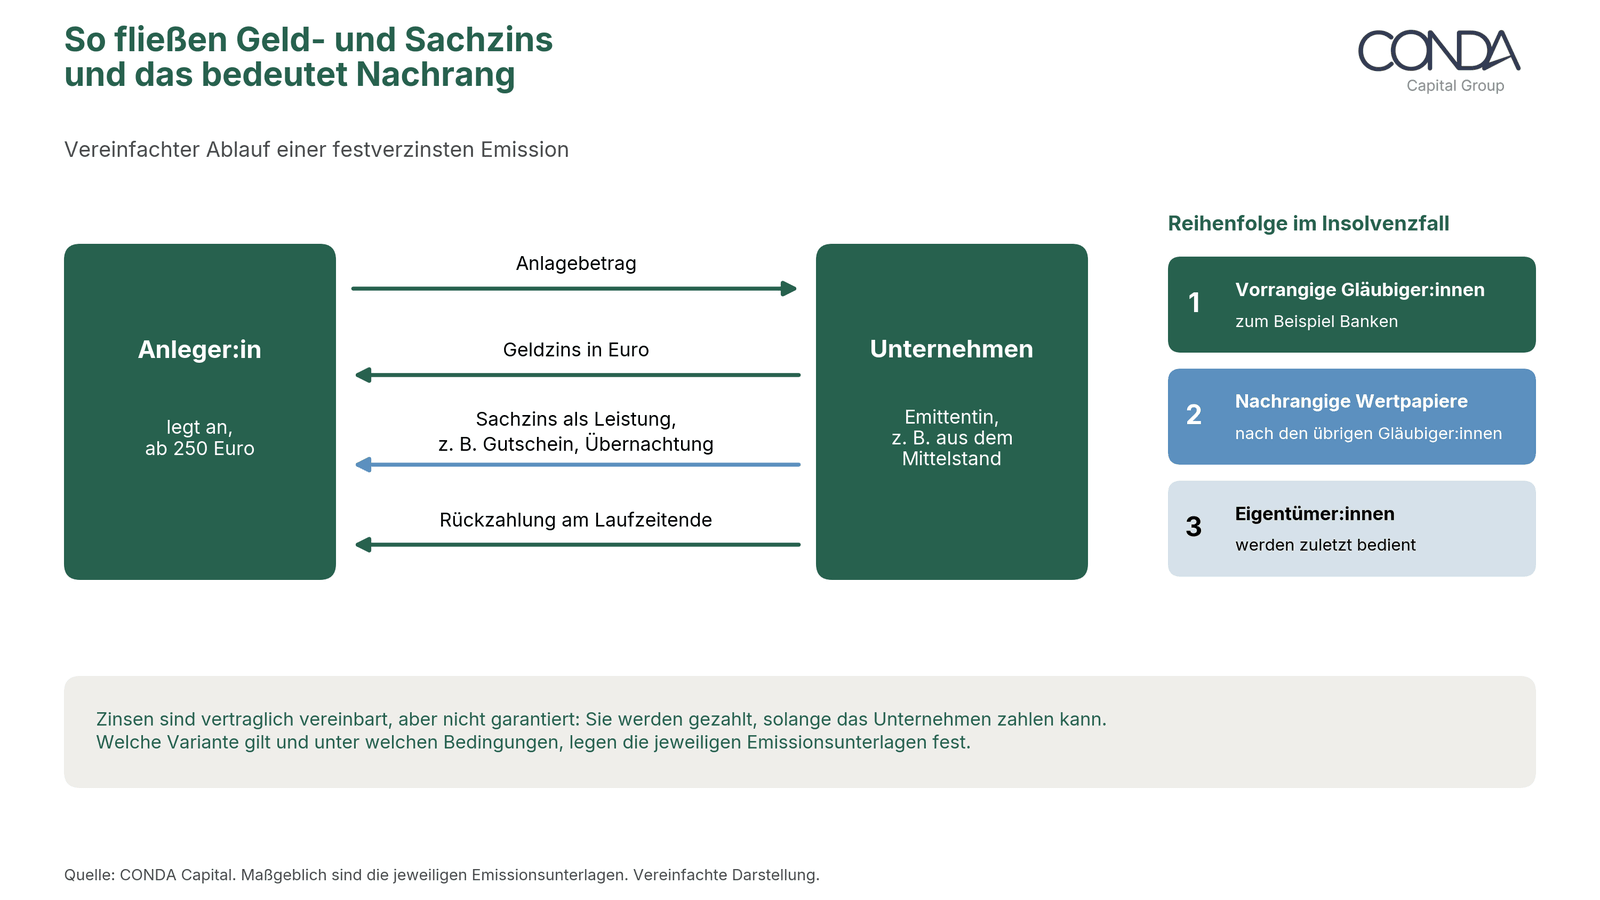
Alternativ zu börsengehandelten Anleihen gibt es Unternehmensanleihen kleiner und mittelständischer Unternehmen, die nur am privaten Kapitalmarkt, also außerhalb der Börse, angeboten werden. Ihr Zins ist vertraglich vereinbart und kann in zwei Formen fließen. Der Geldzins wird in Euro ausgezahlt. Der Sachzins wird als Leistung des Unternehmens erbracht, etwa als Gutschein für Produkte, als Übernachtung oder als Einkaufsguthaben bei der Emittentin. Bei manchen Emissionen können Anleger:innen zwischen beiden Formen wählen. Welche Variante gilt, in welcher Höhe und unter welchen Einlösebedingungen, legen die jeweiligen Emissionsunterlagen fest. Sie sind die maßgebliche Grundlage für jede Entscheidung.
Ebenso wichtig wie die Form des Zinses ist der Rang des Wertpapiers. Viele der festverzinslichen Emissionen sind nachrangig ausgestaltet: Im Insolvenzfall werden sie erst nach den übrigen Gläubiger:innen bedient. Dafür erhält das Unternehmen eigenkapitalähnliche Mittel, und Anleger:innen bekommen in der Regel einen höheren Zins als bei einer vorrangigen Anleihe. Das Mehr an Zins ist die Gegenleistung für ein Mehr an Risiko.
Was die Zinswende für die Wirtschaft bedeutet
Die Zinswende trifft nicht nur Anleger:innen, sondern auch die Unternehmen, in die sie investieren. Und sie fällt in eine Phase, in der die Erholung zwar Tritt fasst, aber noch nicht überall ankommt. Das ifo Institut erwartet für Deutschland 2026 ein Wachstum von 1,4 % (Quelle: ifo Institut, Konjunkturprognose Herbst 2026). Am Arbeitsmarkt zeigt sich davon wenig: Im September waren rund 2,99 Millionen Menschen arbeitslos, die Quote lag bei 6,4 % (Quelle: Bundesagentur für Arbeit, September 2026). In Österreich rechnet das WIFO für 2026 mit nur etwa 0,9 % Wachstum und einer Arbeitslosenquote von 7,5 % (Quelle: WIFO, Juni 2026).
Am deutlichsten wird die Schwäche in der Insolvenzstatistik. In Deutschland stieg die Zahl der Unternehmensinsolvenzen im 1. Halbjahr 2026 um 7,8 % auf 12.900 Fälle, den höchsten Stand seit 2013. Die meisten davon, knapp 7.900, entfielen auf den Dienstleistungssektor. Viele Unternehmen tragen zudem Kredite, die seit den Zinserhöhungen 2022 und 2023 deutlich teurer geworden sind. Creditreform sieht den Höhepunkt noch nicht erreicht und erwartet eine Stabilisierung nach jetzigem Stand frühestens 2027 (Quelle: Creditreform, Juni 2026). In Österreich ist die Zahl stabil, aber hoch: 3.449 Unternehmen meldeten im selben Zeitraum Insolvenz an, etwa 1 % weniger als im Vorjahr und im Schnitt rund 19 pro Tag. Handel, Bau sowie Gastronomie und Beherbergung machen zusammen 43 % aller Fälle aus (Quelle: KSV1870, Juni 2026).
Gerade in Handel, Gastronomie und Beherbergung werden häufig Sachzinsen angeboten. Umso genauer sollten Sie Geschäftsmodell und Zahlen der jeweiligen Emittentin prüfen.
Wenn Kredite teurer werden und die Nachfrage schwächelt, gewinnen andere Finanzierungsquellen für Unternehmer:innen an Bedeutung. Eigenkapitalähnliche Instrumente wie nachrangige Anleihen oder Genussscheine können je nach Ausgestaltung die Kapitalstruktur eines Unternehmens stärken. Kapital, das direkt von Anleger:innen in Unternehmen fließt, kann so Investitionen ermöglichen, die sonst verschoben würden.
Für Unternehmen, die sich über CONDA Capital Market finanzieren, hat die Zinswende allerdings zwei Seiten. Einerseits rücken Alternativen zum Bankkredit stärker in den Blick. Andererseits vergleichen Anleger:innen nun mit höheren Marktzinsen, und der vereinbarte Zins bindet das Unternehmen über die gesamte Laufzeit. Er muss daher zu Geschäftsmodell und Ertragskraft passen. Ein Sachzins kann einen Teil dieser Last von der Liquidität auf Leistungen verlagern, setzt aber voraus, dass das Unternehmen diese zuverlässig erbringen kann.
Welche Funktion Unternehmensanleihen im Portfolio haben können
Was folgt daraus für Anleger:innen? Sicherer macht die Zinswende das einzelne Wertpapier nicht. Sie rückt aber drei Funktionen in den Blick, die Unternehmensanleihen erfüllen können.
Vereinbarte statt schwankende Erträge. Ein festgelegter Geld- oder Sachzins legt einen Teil Ihres Kapitaleinkommens vertraglich fest, unabhängig vom Tagesgeschehen an den Märkten. Voraussetzung bleibt, dass die Emittentin zahlungsfähig ist.
Streuung. Der Wert von Wertpapieren kleiner und mittlerer Unternehmen hängt weniger an der Stimmung an den Börsen als am Geschäftsverlauf des einzelnen Unternehmens. Neben Aktien, börsennotierten Anleihen und Sparbuch erweitern sie so die Ertragsquellen eines Portfolios. Wer innerhalb dieses Bausteins auf mehrere Emissionen und Branchen verteilt, senkt das Risiko des Einzelfalls, ohne es zu beseitigen.
Wirkung vor Ort. Das Kapital geht an Unternehmen mit Standort, Mitarbeiter:innen und Kund:innen. Ein Sachzins kann aus Anleger:innen zudem Kund:innen machen und den Unternehmen so zusätzliche Nachfrage bringen. Das kann Umsätze stützen, gerade wenn Finanzierungskosten und Energiepreise Druck machen.
Fazit
Die Zinswende ist eine Reaktion auf höhere Preise, und sie trifft Anleger:innen und Unternehmen zugleich: Bestehende Anleihen verlieren an Kurswert, Kredite werden teurer, und Sparzinsen holen die Teuerung noch nicht ein. In diesem Umfeld haben festverzinsliche Wertpapiere kleiner und mittlerer Unternehmen eine eigene Rolle: Ihr Geld- oder Sachzins ist vertraglich vereinbart, er hängt nicht am täglichen Börsenkurs, und das Kapital fließt in die Realwirtschaft. Dafür tragen Anleger:innen Ausfall-, Liquiditäts- und Zinsänderungsrisiko, bei vielen Emissionen zusätzlich ein Nachrangrisiko. Wer diese Risiken abwägt, nur entbehrliches Kapital einsetzt und auf mehrere Emissionen verteilt, kann Anleihen von Unternehmen auf CONDA Capital Market als Baustein einer breit aufgestellten Geldanlage nutzen.
Weiterlesen und informieren
- Aktuelle Emissionen: Investitionen im Überblick
- Neue Emissionen zuerst erfahren: Zum Newsletter
- Grundlagen erklärt: Genussschein, Anleihe, weitere Wissensartikel
- Risiken: Risikohinweise lesen
Quellen (Stand: Oktober 2026)
- EZB, Geldpolitische Beschlüsse vom 10. September 2026.
- Statistisches Bundesamt (Destatis), Pressemitteilung Nr. 348 vom 30. September 2026: Inflationsrate im September 2026 voraussichtlich +3,3 %.
- Statistik Austria, Schnellschätzung Verbraucherpreisindex August 2026, 1. September 2026.
- Tagesgeldvergleich.net, Marktanalyse Zinsen und Geldpolitik 10/2026, Stand 1. Oktober 2026.
- wertpapierdepot.net, Duration: Wie stark Anleihekurse auf Zinsänderungen reagieren.
- dpa-AFX über ARIVA.DE, Deutsche Anleihen steigen im Kurs, 5. Oktober 2026.
- ifo Institut, Konjunkturprognose Herbst 2026, Pressemitteilung vom 3. September 2026.
- Bundesagentur für Arbeit, Arbeitsmarkt im September 2026, Presseinfo Nr. 37 vom 30. September 2026.
- WIFO, Konjunkturprognose 2/2026, Juni 2026.
- Creditreform Wirtschaftsforschung, Insolvenzen in Deutschland, 1. Halbjahr 2026, 23. Juni 2026.
- KSV1870, Unternehmensinsolvenzen 1. Halbjahr 2026.
Hinweis: Der Erwerb von Wertpapieren ist mit erheblichen Risiken verbunden und kann zum vollständigen Verlust des eingesetzten Vermögens führen.
