 Deutsch

[Marketinginhalt]
Die wirtschaftliche Entwicklung des Unternehmens hängt von markt-, standort- und unternehmensbezogenen Faktoren ab. Ein Investment in die Anleihe ist mit Risiken verbunden, einschließlich eines möglichen Totalverlustes. Vergangene Ergebnisse sind keine zuverlässigen Indikatoren für künftige Wertentwicklungen.
Die Marke devolo steht mit Sitz in Aachen für mehr als 20 Jahre Erfahrung im Bereich Home Networking und gilt nach eigenen Angaben der Geschäftsführung als einer der Pioniere der Powerline-Technologie. Emittentin der Anleihe ist die devolo solutions GmbH, die das operative Geschäft der Marke seit April 2024 fortführt. Aus der ursprünglichen Idee, die Stromleitung als Datenweg zu nutzen, ist ein Unternehmen entstanden, das heute Powerline-Adapter, WLAN-Mesh-Systeme, Repeater und Router für Privatkund:innen sowie angepasste Lösungen für Internet Service Provider und Industriekund:innen anbietet.
Nach einer Neuaufstellung in den Jahren 2022 und 2023 – mit Anpassungen bei Eigentümerstruktur, Kostenbasis, Produktfokus und Kapitalisierung – führt die devolo solutions GmbH seit April 2024 das operative Geschäft fort. SOL Capital Management ist Mehrheitsgesellschafter, während das bestehende Management die operative Kontinuität sicherstellt. Mit der aktuellen Anleihe-Finanzierung verfolgt das Unternehmen ein Fundingziel von EUR 2,0 Mio., um neue Produkte wie WiFi-7- und WiFi-8-Lösungen sowie eigene Software- und Cloud-Angebote zu entwickeln, den Vertrieb auszubauen und weitere internationale Märkte zu erschließen.
Key Facts zum Investment
- Marke devolo: gegründet 2002 in Aachen; Emittentin devolo solutions GmbH: operative Fortführung seit April 2024 (HRB 27715, Handelsregister Aachen)
- Gesamtleistung 2025: EUR 28,0 Mio. (geprüfter Jahresabschluss 2025)
- Gesamtleistung PLAN* 2026-2029: EUR 26,5 Mio. / 28,3 Mio. / 30,6 Mio. / 33,2 Mio. (ungeprüft)
- EBITDA normalisiert PLAN* 2026-2029: EUR 0,4 Mio. / 2,3 Mio. / 3,3 Mio. / 3,9 Mio. (ungeprüft)
-
Track Record: über 50 Mio. ausgelieferte Adapter und mehr als 1.000 Testsiege und Auszeichnungen (kumuliert devolo und devolo solutions GmbH seit 2002)
-
Team: ca. 70 Mitarbeitende, davon 25 % in Forschung & Entwicklung
-
Marktpositionierung: Nach eignener Einschätzung positioniert sich devolo im Wettbewerb mit Anbeitern wie TP-Link, AVM/FRITZ!, Netgear, Google und Amazon/eero als Premiumanbieter mit einem klaren Anspruch auf Technologie- und Innovationsführerschaft. (Quelle: Zielsetzung des Unternehmens, keine belegte Marktstellung)
* Es handelt sich auf Annahmen der Emittentin beruhende Planwerte. Sie stellen nur ein Szenario dar; die tatsächliche Entwicklung kann - auch negativ- abweichen. Prognosen sind kein verlässlicher Indikator für die künftige Entwicklung.
Unternehmensvorstellung
devolo, als Marke, wurde 2002 in Aachen gegründet und steht seitdem für die Entwicklung innovativer Netzwerklösungen. Die Jahre 2022 und 2023 waren für devolo von den Auswirkungen der Corona-Pandemie und den daraus resultierenden Veränderungen im Marktumfeld geprägt. In dieser Phase durchlief das Unternehmen zwei Insolvenzverfahren und wurde anschließend umfassend neu aufgestellt. Seit April 2024 wird die Geschäftstätigkeit von der neu gegründeten devolo solutions GmbH fortgeführt.
Die Kerntätigkeit umfasst die Entwicklung, Herstellung und den Vertrieb von Netzwerktechnik – von Powerline-Adaptern über WLAN-Mesh-Systeme, Repeater und Router sowie zugehöriger App- und Softwareunterstützung bis hin zu Lösungen für die Industrie. Die Vision des Unternehmens ist es, komplexe Netzwerktechnik so zu übersetzen, dass sie für Privatpersonen und Unternehmen einfach und zuverlässig nutzbar wird. Getragen wird dieser Anspruch von gemeinsamen Werten wie kontinuierlicher Innovation, hohen Qualitätsansprüchen und langfristigem Denken.

Produkte und Zielgruppen: Im Consumer-Bereich richten sich die Produkte an Privatkunden und kleine Gewerbetreibende, die überall in ihrer Wohnung oder ihrem Haus ein stabiles Internet brauchen. Seit über 15 Jahren kooperiert devolo im Operator-Bereich mit Telekommunikationsanbietern und Internetdienstleistern. Mit derselben langjährigen Erfahrung unterstützt devolo auch Industrie- und Energieunternehmen, besonders mit intelligenten Stromnetzen (Smart Grids), die über Powerline-Technik funktionieren.
Im Wettbewerb positioniert sich devolo nach eigenen Angaben nicht als Kostenführer, sondern als europäischer Netzwerk- und WLAN-Spezialist mit Fokus auf Leistung, Qualität und deutscher Ingenieurskompetenz. Heute arbeiten rund 70 Mitarbeitende im Unternehmen, etwa ein Viertel davon in Forschung und Entwicklung.
Ausblick: Strategisches Ziel ist die Weiterentwicklung vom Powerline-Spezialisten zu einem breiter aufgestellten Anbieter für Home-Networking und Connectivity. Getragen wird dieser Wachstumspfad vom etablierten Consumer-Geschäft sowie dem Ausbau des Produktportfolios um Mesh-Systeme, Router und WiFi-7/8-Produkte, ergänzt um eigene Software- und Cloud-Angebote. Das Operator- und Energiegeschäft rundet die Strategie als zusätzlicher Diversifikations- und Optionswert ab. Die detaillierten Wachstumszahlen und die Finanzplanung finden Sie auf der Detailseite.
Erfolge & Milestones
Seit der Gründung im Jahr 2002 hat devolo seine Technologie und sein Geschäftsfeld kontinuierlich weiterentwickelt. Die wichtigsten Stationen dieser Entwicklung im Überblick:

Die Jahre 2022 und 2023 waren für devolo von den Auswirkungen der Corona-Pandemie und den daraus resultierenden Veränderungen im Marktumfeld geprägt. In dieser Phase durchlief das Unternehmen zwei Insolvenzverfahren und wurde anschließend umfassend neu aufgestellt. Geschäftsmodell, Kostenstruktur, Produktportfolio und Organisation wurden dabei an die veränderten Rahmenbedingungen angepasst. Seit April 2024 führt die devolo solutions GmbH das operative Geschäft fort. Getragen wird sie von zwei Seiten: Mehrheitsgesellschafter ist mittelbar ein von SOL Capital Management gemanagter Fonds. Die Geschäftsführung liegt beim bestehenden Management, das umfassende Produktkenntnis und langjährige Kundenbeziehungen einbringt.
Heiko und Gerrit Harbers zu Gast bei CONDA Inside
Management-Team
Die Führung der devolo solutions GmbH verbindet die Erfahrung des Unternehmensgründers mit der operativen Kontinuität eines langjährigen Managementmitglieds.
Ergänzt wird die Führung durch die Anbindung an SOL Capital Management als Mehrheitsgesellschafter, der die Perspektive eines professionellen Investors einbringt, während das bestehende Management Produktkenntnis, Kundenbeziehungen und langjährige Branchenerfahrung sichert.
Wer ist SOL Capital Management? Die SOL Capital Management GmbH mit Sitz in Wien unterstützt mit ihren Fonds Unternehmen bei Nachfolgelösungen, Restrukturierungen und nachhaltigem Wachstum. Das seit 2000 in Österreich, Deutschland und der Schweiz aktive Managementteam investiert aktuell Beteiligungsmittel der dritten Fondsgeneration, der SOL-Drei EuVECA GmbH & Co KG, die unter anderem vom European Investment Fund bereitgestellt werden.
Die Mehrheit an devolo wird über eine Beteiligungskette gehalten: Die SOL-Drei EuVECA GmbH & Co KG ist zu 100 % Gesellschafterin der SOL DEVOLO Beteiligungs GmbH, die wiederum 74,9 % an der DEVOLO Beteiligungs GmbH (ehemals Mondstein 544 GmbH) hält; die übrigen Anteile von je 12,55 % liegen bei der Gesacura GmbH und der Harbers Vermögensverwaltungs GmbH. Die DEVOLO Beteiligungs GmbH hält 100 % der devolo solutions GmbH (ehemals PM Technik GmbH). EuVECA steht für European Venture Capital Fund, eine EU-regulierte Fondskategorie für Wachstums- und Beteiligungskapital – SOL Capital Management ist damit kein strategischer Industrieinvestor, sondern ein Beteiligungsfonds mit begrenzter Laufzeit.

Heiko Harbers gründete devolo im Jahr 2002 und ist gemeinsam mit Gerrit Harbers Geschäftsführer der devolo solutions GmbH. Vor der Gründung war er mehr als 19 Jahre bei der ELSA AG tätig, unter anderem als Geschäftsbereichsleiter Consumer Communications, und verantwortete dort unter anderem den Aufbau der Hardwarefertigung in Asien. Er studierte Elektrotechnik an der RWTH Aachen.

Gerrit Harbers ist seit April 2024 ebenfalls Geschäftsführer der devolo solutions GmbH und war zuvor bereits als Chief Operating Officer und Prokurist bei devolo tätig. Zu seinen Verantwortungsbereichen zählen die strategische Unternehmensausrichtung, die Steuerung der gesamten Lieferkette vom Forecast bis zum Kunden, Lieferantenverhandlungen sowie die Leitung von Vertrieb und Marketing. Er hat Wirtschaftsingenieurwesen an der FH Aachen studiert und verfügt über weiterführende Qualifikationen in Vertriebsleitung, Unternehmensführung und Projektmanagement.

Krishna Subramanian ist als Director Engineering für die Engineering-Organisation von devolo verantwortlich und arbeitet eng mit Management und Produktmanagement zusammen. Er verantwortet die Entwicklung der nächsten Generation von Wi-Fi-Produkten, die Weiterentwicklung der Powerline-Lösungen, sowie die Qualität kundenorientierter Produkte wie die von rund 50.000 Nutzer:innen verwendete Home Network App. Mit seinem Hintergrund in Data Science und User Experience treibt er zudem die Einführung KI-gestützter Engineering-Prozesse voran. Er promovierte in Informatik an der RWTH Aachen und verfügt über einen Master- und Bachelorabschluss.

Sven Welzel ist seit April 2015 bei devolo und trägt seit August 2026 die Gesamtverantwortung für den Vertrieb. Zuvor verantwortete er das E-Commerce-Team, das er zu einem zentralen Wachstumstreiber entwickelte. Zu seinen Aufgaben zählen die internationale Vertriebsstrategie über die europäischen Kernmärkte (DACH, Frankreich, UK, Benelux, Italien, Spanien), die Führung des Vertriebsteams über alle Kanäle sowie das Key-Account-Management strategischer Kunden. Er hat Medienmanagement studiert und einen Master of Arts sowie weiterführende Qualifikationen als Head of Sales erworben.
Investoren

250 €
Heute
1.000 €
Heute
1.500 €
vor 1 Tag
5.000 €
vor 1 Tag
250 €
vor 1 Tag
250 €
vor 2 Tagen
devolo solutions GmbH - Anleihe
 Aachen, Deutschland
3 Jahre
10%
Die Marke devolo entwickelt seit über 20 Jahren Netzwerktechnologie für Zuhause, Internetanbieter und Industrie. Emittentin ist die devolo solutions GmbH (seit 2024). Mit dem Kapital über diese Anleihe sollen neue WiFi-7/8- und Softwareprodukte finanziert sowie Vertrieb und Internationalisierung ausgebaut werden.
Anzahl der Kommentare 22
devolo solutions GmbH - Anleihe
Aachen, Deutschland
3 Jahre
10%
Die Marke devolo entwickelt seit über 20 Jahren Netzwerktechnologie für Zuhause, Internetanbieter und Industrie. Emittentin ist die devolo solutions GmbH (seit 2024). Mit dem Kapital über diese Anleihe sollen neue WiFi-7/8- und Softwareprodukte finanziert sowie Vertrieb und Internationalisierung ausgebaut werden.
Die Anlegerstruktur: Wer investiert und was das für Sie bedeutet
Wer investiert außer mir noch? Warum Beteiligungsgesellschaften und Industriepartner als Mitinvestoren ein Hinweis sein können, wie Sie die Anlegerstruktur auf CONDA Capital Market einsehen und wo die Grenzen liegen.
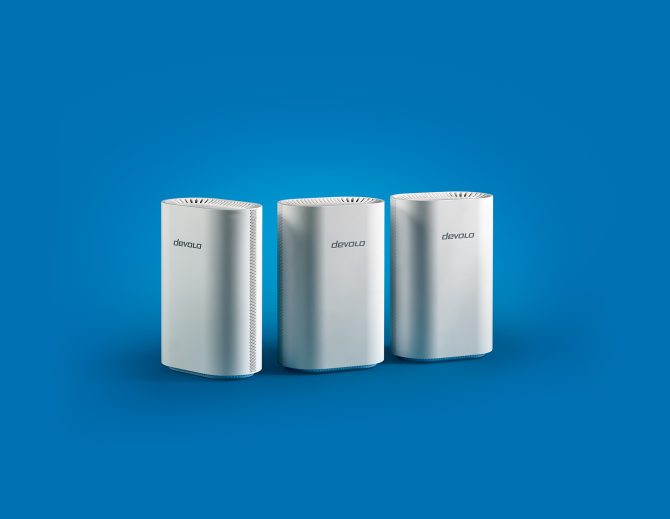
Neue WiFi-7-Produkte: devolo erweitert sein Portfolio und eröffnet neue Marktchancen
Mit der Einführung der neuen WiFi 7 BE9300 Tri-Band Produkte setzt devolo einen weiteren Schritt seiner Wachstumsstrategie um. Die neuen Router und Mesh-WLAN-Systeme erweitern das bestehende Portfolio und bieten leistungsstarke Lösungen für moderne Heimnetzwerke. Gleichzeitig unterstreicht der Produktlaunch die strategische Weiterentwicklung der devolo solutions GmbH. Neue Anforderungen an das Heimnetzwerk Ob Homeoffice, Streaming,
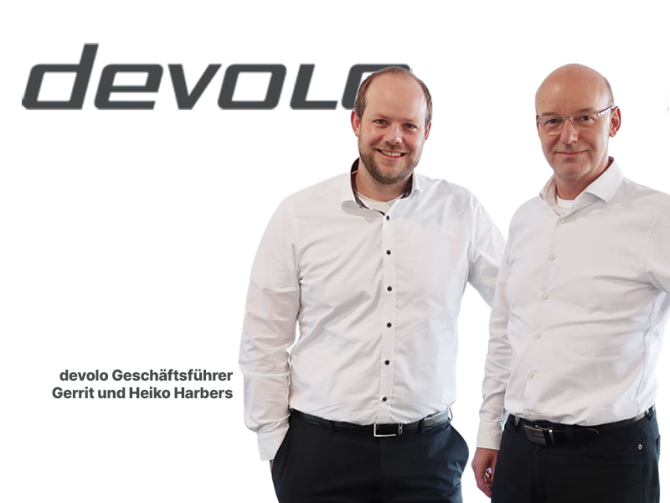
Inside devolo: 10 Fragen an die Geschäftsführer Gerrit und Heiko Harbers
Über 20 Jahre Netzwerktechnologie „Made in Aachen“, dazwischen ein tiefer Einschnitt durch zwei Insolvenzverfahren und seit April 2024 ein Neustart unter neuem Mehrheitsgesellschafter: Die devolo solutions GmbH steht heute für einen bewussten Kurswechsel – weg von Wachstum um jeden Preis, hin zu Fokussierung und Profitabilität. Seit der Neuaufstellung führt die devolo solutions GmbH das operative
Anonym
Ist die Neuaufstellung der Jahre 2022 und 2023 abgeschlossen, oder stehen daraus noch Zahlungen oder Verpflichtungen offen?
Anonym September 7, 2026
Heiko Harbers
Guten Tag,
danke für die Frage.
Nach Übernahme der wesentlichen Vermögensgegenstände 2024 durch SOL Capital Management wurde der Betrieb unter neu gegründeten devolo solutions GmbH fortgeführt. Somit bestehen nach der abgeschlossenen Neuaufstellung keine Altlasten mehr.
Bei weiteren Fragen stehen wir gerne zur Verfügung.
Mit freundlichem Gruß,
Heiko
Heiko Harbers September 8, 2026
Stefan Müller
Warum sinkt die Gesamtleistung 2026 gegenüber 2025?
Stefan Müller September 8, 2026
Heiko Harbers
Sehr geehrter Herr Müller,
vielen Dank das Sie uns die Frage stellen.
Der Rückgang der Gesamtleistung 2026 gegenüber 2025 ist im Wesentlichen ein Einmaleffekt: Ein größeres Kundenprojekt wurde 2025 abgeschlossen und hatte dort einen entsprechend hohen Umsatzbeitrag. Dieser einmalige Effekt entfällt 2026 und erklärt den Rückgang.
Bei weiteren Fragen, stehen wir Ihnen zur Verfügung.
Mit freundlichen Grüßen,
Heiko
Heiko Harbers September 8, 2026
Let Them Pitch Publikums Frage
Guten Tag,
Wie soll EBITDA verzehnfacht werden, während gleichzeitig in Wachstum investiert wird?
Let Them Pitch Publikums Frage September 22, 2026
Heiko Harbers
Guten Tag,
vielen Dank das Sie uns die Frage stellen.
Das EBITDA wächst nicht trotz, sondern durch die Skalierung des Wachstums: Die Wachstumsinvestitionen in neue Produkte und Vertrieb schaffen zusätzliche Umsatzpotenziale, während die bereits restrukturierte Kostenbasis weitgehend bestehen bleibt. Mit steigender Auslastung entstehen signifikante operative Skaleneffekte in den etablierten Strukturen.
Bei weiteren Fragen, stehen wir Ihnen zur Verfügung.
Mit freundlichen Grüßen,
Heiko
Heiko Harbers Oktober 6, 2026
Let Them Pitch Publikums Frage
Zeigt sich diese Entwicklung, die ihr plant, auch in den vergangenen Jahren?
Let Them Pitch Publikums Frage September 22, 2026
Heiko Harbers
Guten Tag,
vielen Dank das Sie uns die Frage stellen.
Die bisherige Entwicklung demonstriert devolo’s Innovationsfähigkeit und Geschäftsmodell-Anpassung, bildet aber keinen linearen Trend ab. Die geplante EBITDA-Steigerung basiert auf den neuen Bedingungen nach der Restrukturierung: bessere Auslastung der bestehenden Kostenbasis plus überproportionale Ergebnisbeiträge aus neuen Produkten und Vertriebsinvestitionen ab 2027.
Bei weiteren Fragen, stehen wir Ihnen zur Verfügung.
Mit freundlichen Grüßen,
Heiko
Heiko Harbers Oktober 6, 2026
Let Them Pitch Publikums Frage
Guten Tag,
bitte könnt ihr erklären was ist Powerline?
Danke
Let Them Pitch Publikums Frage September 22, 2026
Heiko Harbers
Guten Tag,
vielen Dank das Sie uns die Frage stellen.
Powerline (auch Powerline Communication, PLC) bezeichnet eine Technik, bei der Daten über die vorhandenen Stromleitungen eines Gebäudes übertragen werden. Sie benötigen keine zusätzlichen Kabel und ermöglicht stabile, hochfrequente Internetverbindungen — besonders dort, wo WLAN-Signale schwach sind oder wo Kabelverlegung nicht praktikabel ist.
Bei weiteren Fragen, stehen wir Ihnen zur Verfügung.
Mit freundlichen Grüßen,
Heiko
Heiko Harbers Oktober 6, 2026
Let Them Pitch Publikums Frage
Guten Tag,
Wie ist das geplante Verhältnis von EBITDA zu Zinsdienst im Jahr 2027?
Let Them Pitch Publikums Frage September 22, 2026
Heiko Harbers
Guten Tag,
vielen Dank das Sie uns die Frage stellen.
Der geplante Zinsdeckungsgrad für 2027 beträgt 16,4 — ein sehr hoher Wert, der für Investor:innen eine substanzielle Sicherheitsmarge signalisieren sollte. Das bedeutet, dass die geplanten Betriebsergebnisse den Zinsaufwand mehr als 16-fach decken.
Bei weiteren Fragen, stehen wir Ihnen zur Verfügung.
Mit freundlichen Grüßen,
Heiko
Heiko Harbers Oktober 6, 2026
Let Them Pitch Publikums Frage
Guten Tag,
Was unterscheidet euer Unternehmen von den Anderen?
Let Them Pitch Publikums Frage September 22, 2026
Heiko Harbers
Guten Tag,
vielen Dank das Sie uns die Frage stellen.
Während Konkurrenten wie TP-Link, AVM/FRITZ! und Netgear Einzeltechnologien anbieten, kombiniert devolo drei Kernstärken: Powerline-Hardware, WLAN/Mesh-Funktionalität und zwei Jahrzehnte fokussierte Entwicklungskompetenz in der PLC-Technologie. Diese Kombination ist einzigartig im Markt.
Bei weiteren Fragen, stehen wir Ihnen zur Verfügung.
Mit freundlichen Grüßen,
Heiko
Heiko Harbers Oktober 6, 2026
Let Them Pitch Publikums Frage
Guten Tag,
Wo produziert ihr?
Let Them Pitch Publikums Frage September 22, 2026
Heiko Harbers
Guten Tag,
vielen Dank das Sie uns die Frage stellen.
Die Hardware- und Softwareentwicklung findet vollständig in Aachen statt. Hier entwickelt devolo auch die erforderlichen Testsysteme. Die Fertigung erfolgt mit erfahrenen Partnern in Europa und Asien, was Qualitätsstandards wahrleistet und gleichzeitig Skalierungspotenziale nutzt.
Bei weiteren Fragen, stehen wir Ihnen zur Verfügung.
Mit freundlichen Grüßen,
Heiko
Heiko Harbers Oktober 6, 2026
Jürgen Siegfried Stephan Hoefer
„SOL Capital Management ist damit kein strategischer Industrieinvestor, sondern ein Beteiligungsfonds mit begrenzter Laufzeit“ – wie lang ist die Laufzeit und was passiert danach?
Jürgen Siegfried Stephan Hoefer Oktober 9, 2026
Heiko Harbers
Sehr geehrter Herr Hoefer,
vielen Dank für Ihre Frage.
Der Mehrheitsanteil an der devolo solutions GmbH wird mittelbar von der SOL-Drei EuVECA GmbH & Co KG gehalten, dem dritten Fonds von SOL Capital Management. Der Fonds hat eine vertraglich festgelegte Laufzeit bis 2033. Die Laufzeit der Anleihe (Rückzahlung am 30.11.2029) liegt damit innerhalb der regulären Fondslaufzeit.
Bei weiteren Fragen, stehen wir Ihnen gerne zur Verfügung.
Mit freundlichen Grüßen,
Heiko
Heiko Harbers Oktober 14, 2026
Gregor Lenders
Guten Tag, eine interessante Anleihe. Trotzdem muss ich einmal kritisch den JA 2025 hinterfragen.
1. Der ausgewiesene Jahresfehlbetrag für 2025 liegt bei moderaten -106 TEUR. Allerdings haben Sie in diesem Jahr erstmals von der Aktivierung selbst geschaffener Entwicklungskosten Gebrauch gemacht, was das Ergebnis um 668 TEUR positiv beeinflusst hat. Ohne diesen nicht cash-wirksamen Sondereffekt läge der tatsächliche operative Verlust bei über 770 TEUR. Wie rechtfertigen Sie diese Bilanzierungspraxis angesichts der Tatsache, dass diese aktivierten Werte nun einer Ausschüttungssperre unterliegen und keinen realen Liquiditätszufluss darstellen?
2. Die liquiden Mittel der Gesellschaft haben sich im Geschäftsjahr 2025 von 1,63 Mio. EUR auf 813 TEUR praktisch halbiert, während der operative Cashflow mit 599 TEUR die Investitionen in Höhe von 1,22 Mio. EUR nicht annähernd decken konnte. Zudem haben Sie zum Stichtag Forderungen von 1,61 Mio. EUR via Factoring vorab verkauft. Wie wollen Sie den anhaltenden Cash-Burn stoppen, und wie lange reicht die verbleibende Liquidität noch aus, falls die Factoring-Linien von den Banken restriktiver vergeben werden?
3. Die Verbindlichkeiten gegenüber verbundenen Unternehmen sind im Jahr 2025 drastisch von 3,07 Mio. EUR auf 4,22 Mio. EUR angestiegen. Die Finanzierung der devolo solutions GmbH steht und fällt somit vollständig mit der Liquiditätsbereitschaft des Mutterkonzerns. Welche vertraglichen Garantien oder Patronatserklärungen der Gesellschafterin liegen vor, um die Fortführung der devolo solutions GmbH im Falle einer anhaltenden Marktschwäche abzusichern?
4. Das negative neutrale Ergebnis von -406 TEUR resultiert laut Prüfbericht im Wesentlichen aus Währungsverlusten, da ein großer Teil des Materialeinsatzes in US-Dollar abgerechnet wird. Warum haben die im Bericht erwähnten Währungsabsicherungen (Forwards und Optionen über 10,9 Mio. USD) diese Verluste im Jahr 2025 nicht verhindern können, und wie haben Sie das Risikomanagement für 2026 angepasst, um dieses erhebliche Margenrisiko zu eliminieren?
5. Für das Jahr 2025 wurde ein Umsatz von 32,8 Mio. EUR geplant, erreicht wurden jedoch nur 27,3 Mio. EUR – eine Verfehlung der internen Ziele um rund 17 %. Dennoch prognostizieren Sie für 2026 ein aggressives Umsatzwachstum von 23 % auf ca. 33,5 Mio. EUR. Welche konkreten, bereits vertraglich gesicherten Großprojekte im Bereich Smart Home oder Smart Grid stimmen Sie so zuversichtlich, dass Sie diese Ziele im Jahr 2026 erreichen, nachdem die Nachfrage im Konsumentenbereich 2025 so deutlich eingebrochen ist?
6. Die Bilanz der devolo solutions GmbH zeigt zum 31.12.2025 Gesamtverbindlichkeiten von fast 5,99 Mio. EUR, wovon der Löwenanteil von 4,22 Mio. EUR auf verbundene Unternehmen entfällt. Wird die Anleihe im Rang gleichauf mit den Gesellschafterdarlehen stehen, oder treten die verbundenen Unternehmen im Rahmen einer harten Rangrücktrittserklärung hinter die Anleihegläubiger zurück? Welche harten Vermögenswerte dienen überhaupt als Sicherheit für die Anleihe, da das Anlagevermögen zu großen Teilen aus schwer liquidierbaren, selbst geschaffenen Software-Rechten besteht?
Besten Dank für Ihre Antworten.
Beste Grüße
Gregor
Gregor Lenders Oktober 9, 2026
Heiko Harbers
Sehr geehrter Herr Lenders,
vielen Dank für Ihre ausführlichen Fragen zum Jahresabschluss 2025, die wir gerne beantworten.
Zur Frage: Wie rechtfertigen Sie diese Bilanzierungspraxis angesichts der Tatsache, dass diese aktivierten Werte nun einer Ausschüttungssperre unterliegen und keinen realen Liquiditätszufluss darstellen?
Die Aktivierung selbst geschaffener Entwicklungskosten im Geschäftsjahr 2025 erfolgte vor dem Hintergrund unserer Produkt- und Technologieentwicklung und der damit verbundenen langfristigen wirtschaftlichen Nutzung der entwickelten Produkte und Technologien.
Die Aktivierung ist kein Liquiditätszufluss und wird von uns auch nicht als solcher betrachtet. Sie bildet vielmehr den Umstand ab, dass bestimmte Entwicklungsleistungen nicht ausschließlich dem laufenden Geschäftsjahr zuzurechnen sind, sondern einen wirtschaftlichen Nutzen für zukünftige Perioden erwarten lassen. Die Bilanzierung erfolgt unter Beachtung der handelsrechtlichen Voraussetzungen und der entsprechenden Abgrenzung zwischen Forschungs- und Entwicklungsaufwendungen.
Der positive Ergebniseffekt von 668 TEUR ist deshalb differenziert zu betrachten. Für die Beurteilung der tatsächlichen operativen Leistungsfähigkeit sind neben dem handelsrechtlichen Jahresergebnis insbesondere die operative Ergebnisentwicklung, der Cashflow und die Liquiditätsentwicklung maßgeblich. Uns ist bewusst, dass die Aktivierung das ausgewiesene Jahresergebnis verbessert, ohne unmittelbar zusätzliche Zahlungsmittel zu schaffen. Gleichzeitig ermöglicht sie eine periodengerechtere Zuordnung der Entwicklungsaufwendungen zu den wirtschaftlichen Nutzungszeiträumen der daraus entstehenden Produkte und Technologien.
Die damit verbundene Ausschüttungssperre berücksichtigen wir ausdrücklich. Die aktivierten Beträge stehen nicht uneingeschränkt für Ausschüttungen zur Verfügung. Unser Fokus liegt daher nicht auf einer kurzfristigen Verbesserung des ausschüttungsfähigen Ergebnisses, sondern auf der wirtschaftlichen Verwertung unserer Entwicklungsleistungen, der Stärkung unserer Kernprodukte und der nachhaltigen Verbesserung der operativen Ertragskraft.
Für die kommenden Geschäftsjahre werden wir die Werthaltigkeit der aktivierten Entwicklungskosten und die wirtschaftlichen Perspektiven der zugrunde liegenden Projekte regelmäßig überprüfen. Maßgeblich bleibt für uns, dass sich die Investitionen in Entwicklung mittel- und langfristig in wettbewerbsfähigen Produkten, zusätzlichen Umsätzen und einer verbesserten Profitabilität niederschlagen.
Zur Frage: Wie wollen Sie den anhaltenden Cash-Burn stoppen, und wie lange reicht die verbleibende Liquidität noch aus, falls die Factoring-Linien von den Banken restriktiver vergeben werden?
Der Rückgang der liquiden Mittel im Geschäftsjahr 2025 ist wesentlich auf die Differenz zwischen dem operativen Cashflow und den Investitionen zurückzuführen. Die Investitionen dienten dabei der Weiterentwicklung des Produktportfolios und der technologischen Wettbewerbsfähigkeit des Unternehmens. Gleichzeitig zeigt die Entwicklung, dass die Finanzierung des operativen Geschäfts und der Investitionen künftig noch konsequenter aufeinander abgestimmt werden muss.
Wir begegnen dieser Herausforderung mit einer klaren Priorisierung von Liquidität, Profitabilität und nachhaltigem Wachstum. Im Mittelpunkt stehen dabei folgende Maßnahmen:
Operativer Cashflow: Konsequente Steuerung der laufenden Kosten, Verbesserung der operativen Ergebnisqualität sowie engmaschige Überwachung von Zahlungsströmen und Working Capital.
Investitionen: Konzentration der Entwicklungs- und Investitionsbudgets auf Kernprodukte, marktrelevante Technologien und Projekte mit nachvollziehbarem wirtschaftlichem Potenzial. Weitere Vorhaben werden entsprechend ihrer Priorität und der verfügbaren Finanzierung umgesetzt.
Forderungsmanagement: Beschleunigung von Zahlungseingängen und Optimierung der Zahlungsziele, um die Abhängigkeit von kurzfristigen Finanzierungslösungen zu begrenzen.
Wachstum mit Augenmaß: Ausbau der Vertriebsaktivitäten insbesondere in den bestehenden Kernmärkten sowie im Operator- und Energiegeschäft, wobei profitables Wachstum Vorrang vor einer möglichst schnellen Ausweitung des Geschäftsvolumens hat.
Das Factoring ist für uns ein Instrument zur Steuerung des Working Capital und nicht als Ersatz für einen nachhaltig positiven operativen Cashflow zu verstehen. Entsprechend berücksichtigen wir in unserer Liquiditätsplanung auch Szenarien mit eingeschränkter Verfügbarkeit dieser Finanzierung.
Die verbleibende Liquiditätsreichweite hängt dabei nicht allein vom ausgewiesenen Kassenbestand ab, sondern insbesondere von der künftigen operativen Cashflow-Entwicklung, dem Investitionsbedarf, den Zahlungszielen und der Verfügbarkeit der bestehenden Finanzierungslinien. Deshalb steuern wir die Liquidität vorausschauend auf Basis einer rollierenden Liquiditätsplanung und richten Ausgaben und Investitionen an den tatsächlich verfügbaren finanziellen Spielräumen aus.
Unser Ziel ist es, den Liquiditätsverbrauch nachhaltig zu reduzieren, die Innenfinanzierungskraft des Unternehmens zu stärken und die Abhängigkeit von kurzfristigen Finanzierungsmitteln schrittweise zu verringern.
Zur Frage: Welche vertraglichen Garantien oder Patronatserklärungen der Gesellschafterin liegen vor, um die Fortführung der devolo solutions GmbH im Falle einer anhaltenden Marktschwäche abzusichern?
Darlehen der Gesellschafterin umfassen MEUR 4,22 und wurden bereitgestellt, um das Wachstum der Gesellschaft zu unterstützen; sie sichern die Vorfinanzierung von Ware und damit unsere Lieferfähigkeit. Demgemäß sind die Darlehen mit steigender Geschäftsaktivität und dem Ziel der verbesserten Warenverfügbarkeit in 2025 angestiegen. Eine Patronatserklärung der Gesellschafterin liegt nicht vor.
Zur Frage: Warum haben die im Bericht erwähnten Währungsabsicherungen (Forwards und Optionen über 10,9 Mio. USD) diese Verluste im Jahr 2025 nicht verhindern können, und wie haben Sie das Risikomanagement für 2026 angepasst, um dieses erhebliche Margenrisiko zu eliminieren?
Die im Geschäftsjahr 2025 ausgewiesenen Währungsverluste sind im Wesentlichen auf die Entwicklung des USD/EUR-Wechselkurses im Jahresverlauf zurückzuführen.
Zu Beginn des Jahres 2025 haben wir den erwarteten US-Dollar-Bedarf aus unserem Materialeinkauf durch Devisentermingeschäfte zu einem Wechselkurs von rund 1,05 USD je EUR abgesichert. In den darauffolgenden Monaten wertete der Euro gegenüber dem US-Dollar jedoch deutlich auf. Dadurch entwickelte sich der vereinbarte Terminkurs ungünstiger als der jeweils aktuelle Marktkurs. Aus dieser Wechselkursentwicklung ergaben sich entsprechende negative Bewertungseffekte beziehungsweise Währungsverluste.
Die Absicherung diente dazu, die Wechselkursrisiken bei der Beschaffung zu begrenzen und eine verlässliche Kalkulationsgrundlage für unsere Produkte zu schaffen. Sie reduzierte jedoch zugleich die Möglichkeit, von einer für uns günstigen Aufwertung des Euro zu profitieren. Die im Jahresabschluss ausgewiesenen Währungsverluste sind daher auch vor dem Hintergrund dieser Wechselkursentwicklung und der konkreten Ausgestaltung der Sicherungsgeschäfte zu betrachten.
Für 2026 und 2027 lag und liegt der Schwerpunkt auf einer noch engeren Abstimmung zwischen dem erwarteten US-Dollar-Bedarf, den tatsächlichen Einkaufszeitpunkten und den Laufzeiten der Sicherungsgeschäfte. Ziel ist es, die Absicherung stärker am konkreten operativen Bedarf auszurichten, die Auswirkungen unterschiedlicher Wechselkursszenarien frühzeitig zu bewerten und die Planbarkeit der Materialkosten weiter zu verbessern.
Unser Ziel ist dabei nicht die spekulative Vorhersage von Wechselkursentwicklungen, sondern eine wirtschaftlich angemessene Begrenzung des Währungsrisikos bei gleichzeitiger Wahrung einer möglichst hohen Planungssicherheit für unsere Margen.
Zur Frage: Welche konkreten, bereits vertraglich gesicherten Großprojekte im Bereich Smart Home oder Smart Grid stimmen Sie so zuversichtlich, dass Sie diese Ziele im Jahr 2026 erreichen, nachdem die Nachfrage im Konsumentenbereich 2025 so deutlich eingebrochen ist?
Die Umsatzplanung für 2026 basiert auf einer gegenüber dem Vorjahr differenzierten Entwicklung unserer Geschäftsbereiche. Die Umsatzreduzierung 2026 ist unter anderem durch das Auslaufen eines größeren Kundenprojekts geprägt.
Im Consumer-Geschäft liegt die aktuelle Entwicklung über den Ansätzen unseres Businessplans. Wir konzentrieren uns dabei auf unsere etablierten Produktgruppen Powerline, WLAN-Mesh-Systeme, Repeater und Router sowie auf die konsequente Nutzung unserer bestehenden Vertriebskanäle.
Ein weiterer wesentlicher Umsatzbeitrag wird aus dem Bereich Smart Grid erwartet. Für unsere Breitband-Powerline-Lösungen (BPL) planen wir im Jahr 2026 mit einem Umsatzvolumen von rund 3 Mio. EUR. Die Zusammenarbeit mit Partnern aus der Energiebranche eröffnet uns hier zusätzliche Geschäftsmöglichkeiten, insbesondere bei der Kommunikation in intelligenten Stromnetzen. Dabei berücksichtigen wir die jeweiligen Projekt- und Auslieferungszeitpläne in unserer Umsatzplanung.
Das Operator-Geschäft konnte in 2026 noch nicht den anvisierten Umsatzbeitrag leisten. Wir sehen dort mittel- und langfristig weiterhin Potenzial, berücksichtigen jedoch die längeren Entscheidungs- und Produktzyklen dieser Kunden in unserer Planung.
Der geplante Umsatz auf rund 26,4 Mio. EUR wird somit insbesondere durch die positive Entwicklung des Consumer-Geschäfts und die geplanten BPL-Umsätze getragen. Die aktuelle Geschäftsentwicklung bestätigt aus unserer Sicht die zugrunde liegenden Planungsannahmen.
Wir verfolgen die Umsatzentwicklung und die Realisierung der geplanten Projektumsätze engmaschig. Unser Fokus liegt darauf, die vorhandenen Marktchancen konsequent zu nutzen und das Wachstum auf Basis unserer technologischen Kompetenz und unserer etablierten Kundenbeziehungen nachhaltig umzusetzen.
Zur Frage: Wird die Anleihe im Rang gleichauf mit den Gesellschafterdarlehen stehen, oder treten die verbundenen Unternehmen im Rahmen einer harten Rangrücktrittserklärung hinter die Anleihegläubiger zurück? Welche harten Vermögenswerte dienen überhaupt als Sicherheit für die Anleihe, da das Anlagevermögen zu großen Teilen aus schwer liquidierbaren, selbst geschaffenen Software-Rechten besteht?
Die Anleihe ist laut Ziffer 2.2 der Emissionsbedingungen weder nachrangig und noch besichert. Im Verhältnis zu Gesellschafterdarlehen gilt nach deutschem Insolvenzrecht (§ 39 Abs. 1 Nr. 5 InsO), dass Forderungen auf Rückgewähr von Gesellschafterdarlehen und wirtschaftlich entsprechende Forderungen im Insolvenzfall gesetzlich nachrangig sind, also hinter den Forderungen der Anleiheinhaber:innen stehen. Darüber hinaus besteht eine vertragliche qualifizierte Rangrücktrittserklärung im Umfang von MEUR 2,1. Das Anlage- und Umlaufvermögen umfasst vor allem ein werthaltiges Vorratsvermögen bestehend aus Fertigwaren iHv. MEUR 4,2 per 31.08.2026, die jedoch nicht gesondert zugunsten der Anleihe verpfändet sind.
Bei weiteren Fragen, stehen wir Ihnen zur Verfügung.
Mit freundlichen Grüßen,
Heiko
Heiko Harbers Oktober 14, 2026
Robert Glaser
Moin,
Wann müssen die 4,224 Mio. Euro an die Gesellschafter zurückgezahlt werden? Wie viel Zins und Tilgung fällt jährlich an?
Bzgl Rückzahlung … Woher sollen die Mittel kommen, um die Anleihe Ende 2029 zurückzuzahlen? Gibt es dafür einen konkreten Plan?
In Ziffer 10.5 (Emissionsbedingungen) „vertragliche Auszahlungsvoraussetzungen“ für Zahlungen an Anleger erwähnt. Welche Voraussetzungen sind damit konkret gemeint, und wo sind sie geregelt?
Können dadurch Zinsen oder Rückzahlungen auch außerhalb eines Insolvenzverfahrens ausgesetzt werden, obwohl die Anleihe laut Ziffer 2.2 nicht nachrangig ist?
vg Robert
Robert Glaser Oktober 9, 2026
Heiko Harbers
Sehr geehrter Herr Glaser,
danke für ihre Fragen.
Zu der Frage: Wann müssen die 4,224 Mio. Euro an die Gesellschafter zurückgezahlt werden? Wie viel Zins und Tilgung fällt jährlich an?
Darlehen der Gesellschafterin wurden bereitgestellt, um das Wachstum der Gesellschaft zu unterstützen; sie sichern die Vorfinanzierung von Ware und damit unsere Lieferfähigkeit. Die Darlehen haben eine Laufzeit bis Ende 2028 und werden wie folgt verzinst: laufend mit 6 % p. a. und 4% p. a. bei Endfälligkeit.
Die Rückzahlung der Gesellschafterdarlehen wie auch der Anleihe (endfällig am 30.11.2029) soll, wie im Business Plan dargestellt, aus dem operativen Cashflow erfolgen. Dazu tragen zwei Effekte bei: Erstens steigt die Profitabilität, weil mit wachsenden Umsätzen Skaleneffekte auf unserer bereits restrukturierten Kostenbasis wirksam werden. Unsere Planung sieht ein normalisiertes EBITDA von EUR 2,3 Mio. (2027), 3,3 Mio. (2028) und 3,9 Mio. (2029) vor. Zweitens erwarten wir eine Freisetzung von Liquidität im Working Capital: Mit wachsender Historie seit der Neuaufstellung verbessern sich unsere Zahlungsziele gegenüber Lieferanten und unsere Beschaffungskonditionen, sodass weniger Kapital in der Vorfinanzierung von Ware gebunden ist. Es handelt sich um Planwerte; die tatsächliche Entwicklung kann davon auch negativ abweichen.
Zu der Frage: In Ziffer 10.5 (Emissionsbedingungen) „vertragliche Auszahlungsvoraussetzungen“ für Zahlungen an Anleger erwähnt. Welche Voraussetzungen sind damit konkret gemeint, und wo sind sie geregelt?
Können dadurch Zinsen oder Rückzahlungen auch außerhalb eines Insolvenzverfahrens ausgesetzt werden, obwohl die Anleihe laut Ziffer 2.2 nicht nachrangig ist?
Zinsen und Rückzahlung können bei dieser Anleihe weder innerhalb noch außerhalb eines Insolvenzverfahrens ausgesetzt werden. Die Anleihe ist nicht nachrangig, Zinsen und Rückzahlung sind zu den festgelegten Terminen unbedingt fällig (Ziffern 5 und 6.2). Bei Zahlungsverzug erhöht sich der Zinssatz (Ziffer 5.8), nach 60 Tagen besteht ein außerordentliches Kündigungsrecht (Ziffer 7.2 lit. a).
Die Formulierung in Ziffer 10.5 stammt aus einer standardisierten Klausel. Einen Zahlungsvorbehalt enthalten die Emissionsbedingungen nicht. Relevant ist der Klammerausdruck nur, wenn eine Zahlung aus Gründen auf Anlegerseite noch nicht erfolgen kann, etwa bei fehlendem Berechtigungsnachweis (Ziffer 12) oder fehlender Bankverbindung nach einer Übertragung (Ziffer 11). Auch dann bleibt Ihr Anspruch bestehen, und die Emittentin muss die Liquidität dafür vorhalten.
Bei weiteren Fragen, stehen wir Ihnen gerne zur Verfügung.
Mit freundlichen Grüßen,
Heiko
Heiko Harbers Oktober 14, 2026