 Deutsch
Die Anlegerstruktur: Wer investiert und was das für Sie bedeutet
Auf CONDA Capital Market sehen Sie bei jeder Emission, wie viele Investor:innen bereits dabei sind. Diese Zahl ist ein guter Anhaltspunkt, erzählt aber nur einen Teil der Geschichte. Wir zeigen Ihnen, worauf Sie beim Lesen achten können.
Wer sich bereits eine Emission auf CONDA Capital Market angeschaut hat, kennt die Anzahl der Investor:innen, die bei den meisten Emissionen angezeigt wird. Im Bereich „Letzte Investor:innen“ stehen außerdem die jüngsten Investments mit Betrag und Zeitpunkt. Namen erscheinen dort nur, wenn die jeweilige Person oder das jeweilige Unternehmen zustimmt. Wer möchte, investiert anonym.
Auch Unternehmen können investieren
Doch wer steckt hinter diesen Zahlen? Bei uns können nicht nur Privatpersonen investieren, sondern auch Unternehmen. Als Schwarmfinanzierungsdienstleister mit europäischer Zulassung (ECSP) bieten wir dafür einen geregelten Rahmen. Ein Unternehmen legt über ein bestehendes Konto ein Unternehmenskonto an und startet dort die Verifizierung. Die Prüfung folgt den gesetzlichen Regeln zur Geldwäscheprävention und ähnelt der Kontoeröffnung bei einer Bank. Bei einer deutschen GmbH prüfen wir zum Beispiel den Handelsregisterauszug und die Ausweise aller Personen, die mehr als 25 Prozent am investierenden Unternehmen halten.
Auch Gesellschafter:innen und Geschäftsführer:innen des Unternehmens, das die Emission begibt, dürfen selbst investieren. Für sie gelten dieselben Regeln wie für alle anderen: Sie werden nicht bevorzugt, sondern stehen mit ihrem Investment so da, wie es die Emissionsbedingungen für alle vorsehen. Dass Geschäftsführer:innen am eigenen Unternehmen beteiligt sind, ist üblich und kann zeigen, dass sie selbst an den Erfolg glauben. Das gilt bei Anteilen ebenso wie bei Anleihen.
Die Rolle von Lead-Investor:innen
Manchmal trägt eine einzelne Investorin oder ein einzelner Investor einen besonders großen Teil der Summe. Dann spricht man von Lead-Investor:innen. Dass sie ein Vorteil sein können, legt eine Untersuchung britischer Investmentplattformen von Jerry Coakley und Kolleg:innen aus dem Jahr 2025 nahe: Beteiligungen mit einem erfahrenen Hauptinvestor, der prüft und begleitet, schnitten kurz- und langfristig besser ab als vergleichbare Beteiligungen ohne einen solchen Investor.
Lead-Investor:innen stehen meist im direkten Austausch mit dem Unternehmen und bringen oft mehr als Kapital mit: Kontakte zu Kund:innen und Lieferant:innen, Erfahrung mit Wachstum, manchmal einen Vertriebsweg. Eine viel zitierte US-Studie von Thomas Chemmanur, Elena Loutskina und Xuan Tian aus dem Jahr 2014 zeigt, dass Unternehmen, die von Konzernen mitfinanziert werden, im Schnitt mehr Innovationen hervorbringen. Die Autor:innen erklären das mit Branchenwissen und mehr Geduld bei Rückschlägen. Unternehmen als Investoren denken meist langfristig: Eine gründliche Prüfung kostet Zeit und Geld und lohnt sich für sie nur, wenn danach ein nennenswerter Betrag folgt. Deshalb kann es sein, dass bei einer Emission ein oder zwei Unternehmen mit größeren Beträgen auftauchen.
Warum dieselbe Summe ganz unterschiedlich aussehen kann
Genau deshalb lassen sich Emissionen schlecht allein anhand der Zahl der Investor:innen vergleichen. Ein Beispiel: Zwei Unternehmen nehmen jeweils 1.000.000 Euro auf. Beim ersten beteiligen sich 500 Privatpersonen mit durchschnittlich 2.000 Euro. Beim zweiten investiert ein Industriepartner 400.000 Euro, dazu kommen 250 Privatpersonen mit durchschnittlich 2.400 Euro. Das Volumen ist gleich, doch beim zweiten Unternehmen haben sich nur halb so viele Menschen beteiligt, und der Durchschnitt je Investor:in liegt bei knapp 4.000 Euro.
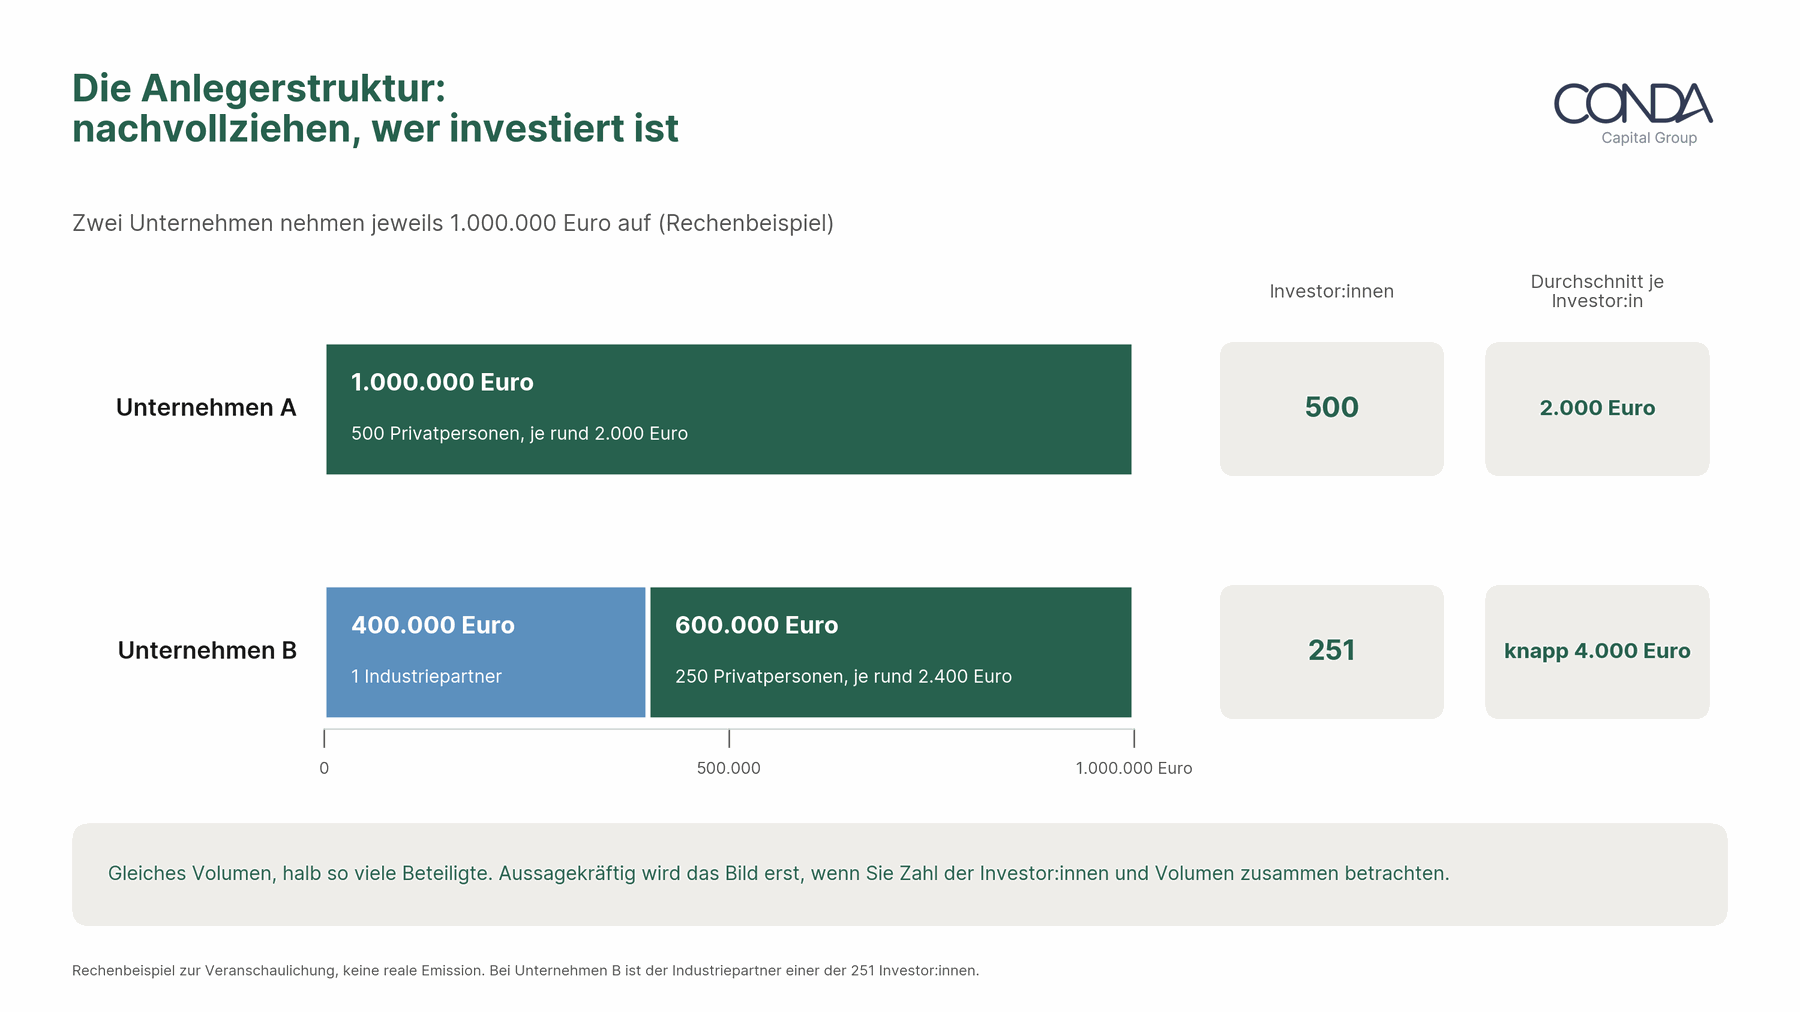
Viele Investor:innen sprechen für breiten Rückhalt. Ein hohes Volumen bei wenigen Beteiligten kann auf einen Partner mit eigener Prüfung hindeuten, aber auch darauf, dass viel von wenigen Entscheidungen abhängt. Aussagekräftig wird das Bild erst, wenn Sie beides zusammen betrachten.
Anlegerstruktur und Beteiligungsstruktur: zwei verschiedene Blickwinkel
Die Zahl der Investor:innen auf unserer Emissionsseite beschreibt die Anlegerstruktur. Sie bezieht sich nur auf das Wertpapier, das gerade angeboten wird. Davon zu unterscheiden ist die Beteiligungsstruktur. Sie zeigt, wem das Unternehmen gehört: Gründer:innen, Geschäftsführer:innen, Business Angels, Beteiligungsgesellschaften oder andere Unternehmen. Die Eigentumsverhältnisse finden Sie im ersten Teil des Anlagebasisinformationsblatts, das wir zu jeder Emission bereitstellen. Sie sind ein guter Ausgangspunkt, wenn Sie sich näher mit dem Unternehmen beschäftigen möchten.
Beide Blickwinkel ergänzen sich. Die Anlegerstruktur zeigt, wie breit das aktuelle Wertpapier getragen wird. Die Beteiligungsstruktur zeigt, wer langfristig hinter dem Unternehmen steht, Entscheidungen trifft und das unternehmerische Risiko trägt. Hält eine Beteiligungsgesellschaft einen größeren Anteil, hat sie das Geschäftsmodell in der Regel geprüft und kann bei der Strategie mitreden. Liegen die Anteile ganz bei den Gründer:innen, tragen diese das Risiko mit ihrem eigenen Kapital.
Während einer laufenden Emission bleiben die Eigentumsverhältnisse meist unverändert. Ändert sich doch etwas Wesentliches, muss das Unternehmen uns das mitteilen, und das Anlagebasisinformationsblatt wird angepasst. Ändert sich die Beteiligungsstruktur später, etwa durch einen Verkauf des Unternehmens, kann auch das Sie als Anleger:in betreffen. Was dann für Ihr Wertpapier gilt, steht in den Emissionsbedingungen.
Wie Unternehmen in andere Unternehmen investieren
Als der Wiener IT-Dienstleister techbold 2017 Kapital suchte, war das Unternehmen gerade zwei Jahre alt. Es finanzierte sich über ein Nachrangdarlehen bei CONDA, und es war damit nicht allein: Von Beginn an waren Unternehmer als Business Angels beteiligt, darunter Stefan Kalteis und Johann Hansmann. Gemeinsam kam die erste Finanzierungsrunde laut Unternehmensangaben auf rund 1.500.000 Euro.
Das Darlehen wurde über die gesamte Laufzeit planmäßig verzinst, 2022 konnten die Darlehensgeber:innen es samt Wertsteigerungszins in Aktien umwandeln. Ende Juli 2026 kam dann die Nachricht: Die accompio Gruppe, ein IT-Dienstleister mit rund 900 Fachkräften aus dem Portfolio der Beteiligungsgesellschaft EOS Partners, hat die Übernahme sämtlicher Anteile an techbold unterzeichnet. Vollzogen ist sie erst, wenn die Wettbewerbsbehörde zustimmt.
„Wir haben in den vergangenen Monaten gewissenhaft geprüft, welcher strategische Partner techbold in der nächsten Entwicklungsphase am besten stärken kann.“
Gerald Reitmayr, Co-CEO von techbold
Auch die Käuferseite hat genau hingesehen. Georg Willig, Finanzchef der accompio Gruppe, beschreibt, wonach sie sucht: „unternehmergeführte IT-Dienstleister mit starker Marktposition, treuen Kunden und einem Team, das brennt.“ Für die Aktionär:innen aus der Emission ist ein Detail entscheidend: Weil accompio alle Anteile übernehmen soll, würden sie zu denselben Bedingungen verkaufen wie die Business Angels.
Ein anderes Bild zeigt SOLUTO. Der niederösterreichische Sanierungsspezialist für Brand- und Wasserschäden wächst über ein Partnernetz. 2023 stieg die österreichische Beteiligungsgesellschaft Tauros Capital mit einer Finanzierung im siebenstelligen Bereich ein, die an den Umsatz des Unternehmens gekoppelt ist. Später folgte eine zweite siebenstellige Finanzierung durch denselben Partner.
„Soluto hat ehrgeizige Wachstumspläne für die kommenden Jahre und wir wollen dabei als Partner unterstützen.“
Christof Neuner, Investmentmanager bei Tauros Capital, zum Einstieg 2023
Als SOLUTO 2025 zusätzlich eine Anleihe bei uns anbot, hatte eine Beteiligungsgesellschaft das Geschäftsmodell also bereits zweimal geprüft und eigenes Kapital eingesetzt. Für Anleger:innen war das ein Anhaltspunkt, aber keine Garantie. Eine Finanzierung durch eine Beteiligungsgesellschaft steht nicht automatisch auf derselben Stufe wie eine Anleihe, und wer im Ernstfall zuerst bedient wird, regeln die jeweiligen Verträge.
Nutzen Sie die bereitgestellten Informationen bei Ihrer Entscheidung
Unsere Emissionsseite und das Anlagebasisinformationsblatt ergänzen sich: Die eine zeigt, wie viele Investor:innen sich am aktuellen Wertpapier bereits beteiligt haben, das andere, wem das Unternehmen gehört. Gehen Sie beides mit konkreten Fragen durch: Wer ist bereits dabei, und seit wann? Verteilt sich das Kapital auf viele oder auf wenige? Hat ein Partner selbst Kapital eingesetzt, und in welcher Form? Und wo steht Ihr Investment, wenn es dem Unternehmen schlecht geht?
Aber: Ein Mitinvestor ist kein Gütesiegel und keine Absicherung. Die Antworten ersetzen weder Ihre eigene Einschätzung noch die Streuung über mehrere Unternehmen. Sie helfen aber, eine Emission einzuordnen, bevor Sie sich entscheiden.
Der Erwerb von Wertpapieren ist mit erheblichen Risiken verbunden und kann zum vollständigen Verlust des eingesetzten Vermögens führen. Frühere Entwicklungen einzelner Emissionen sind kein verlässlicher Indikator für künftige Ergebnisse. Dieser Beitrag dient der Information und stellt keine Anlageberatung dar.
